|

Więcej metrów do kupienia na kredyt w nowym roku

Pół roku temu eksperci RynekPierwotny.pl obliczali, jaki metraż nowego „M” można kupić za kredyt. Warto sprawdzić, czy sytuacja się poprawiła.

W ciągu poprzednich sześciu miesięcy na rynku mieszkaniowym zmieniło się wiele. Dlatego eksperci RynekPierwotny.pl postanowili powtórzyć obliczenia wykonane latem 2024 r. Mowa o analizie odpowiadającej na pytanie, jak duże nowe lokum może kupić statystyczny kredytobiorca z największych miast. Warto sprawdzić, czy taki wskaźnik dostępności kredytowej mieszkań w styczniu wyglądał lepiej niż latem minionego roku.

Kredyt na 25 lat

Podobnie jak poprzednio obliczenia dotyczą powierzchni nowego mieszkania, która jest możliwa do kupienia za kredyt z minimalnym wkładem własnym (10 proc.) i okresem spłaty wynoszącym 25 lat. Wynik wyrażony w metrach kwadratowych obliczono dla singla oraz bezdzietnej pary. Obliczenia zakładają, że modelowy kredyt spłacany w ratach równych ma oprocentowanie takie jak średnia dla nowych „hipotek” wg najnowszych danych NBP (7,45 proc.).

Kolejne ważne założenie wskazuje, że pierwsza rata nie powinna przekraczać najbardziej bezpiecznego poziomu, czyli 40 proc. dochodu netto gospodarstwa domowego. Dochód netto został wyznaczony po ustaleniu, że zarówno singiel, jak i każdy z małżonków zarabia przeciętną miesięczną płacę netto w sektorze przedsiębiorstw (z danego miasta). Podsumowując: założenia obliczeniowe są takie same jak te dotyczące sytuacji z czerwca 2024 r., co zapewnia porównywalność obliczonych wartości.

Wyniki lepsze o 2-3 m2

Wyniki nadal mocno zróżnicowane, ale ogólnie lepsze niż w czerwcu 2024 r. – tak można w skrócie podsumować styczniową analizę. Poniższa grafika potwierdza, że sytuacja nabywców „M” z poszczególnych miast była wciąż bardzo różna. Tradycyjnie najgorzej wypadła Warszawa, w której nowy metraż możliwy do zakupu przez singla wyniósł 26 m2 To oznaczało jednak wzrost o 3 m2 względem czerwca 2024 r. W stolicy poprawiła się bowiem relacja płac i cen metrażu. Równocześnie spadło średnie oprocentowanie kredytów mieszkaniowych brane pod uwagę podczas analizy (spadek z 7,93 proc. do 7,45 proc.).
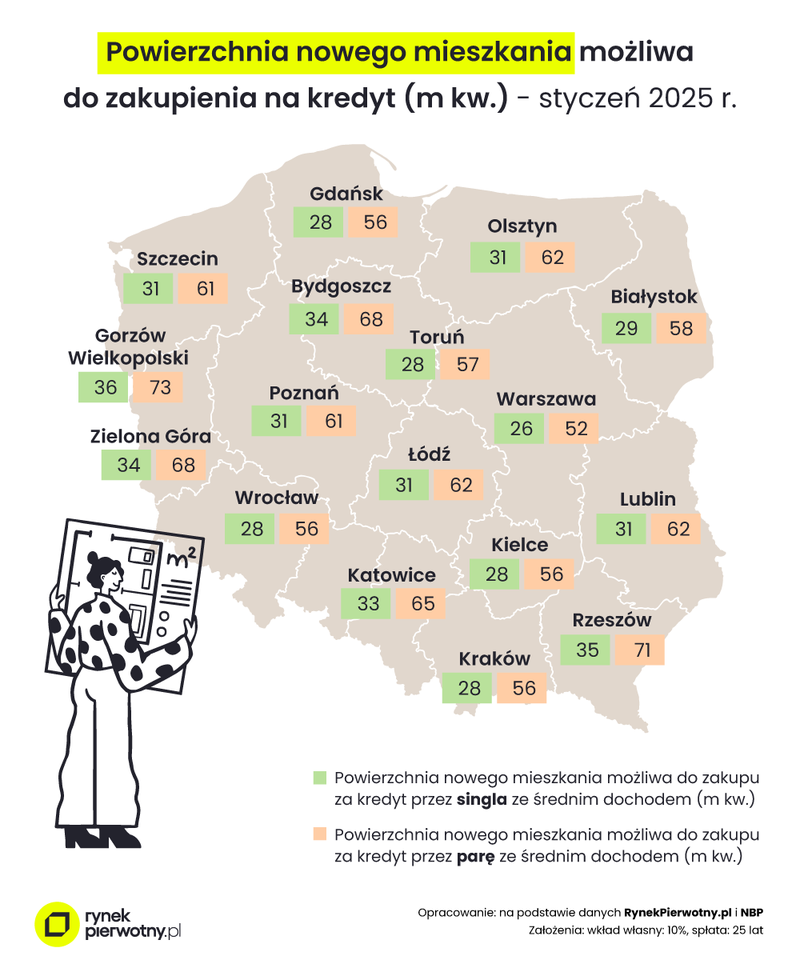
Pozytywny wpływ niższego oprocentowania był oczywiście widoczny również w innych analizowanych miastach. Biorąc pod uwagę wszystkie badane ośrodki miejskie, średni metraż możliwy do nabycia przez singla wzrósł o 2 m2 względem czerwca 2024 r. (z 29 m2 do 31 m2). Natomiast pozytywna zmiana dotycząca modelowej pary wyniosła 3 m2 (wzrost z 58 m2 do 61 m2). Nie tylko w Warszawie na poprawę wyników wpływała lepsza relacja cen nowych lokali i płac. Dostępność płacowa metrażu przez pół roku najbardziej poprawiła się w Rzeszowie i Lublinie, co miało wpływ na wyniki analizy uwzględniającej dodatkowo koszt kredytów.

Podobne wpisy

  • |

    Unosić skrzydła innym

    Z Beatą Drzazgą, przedsiębiorczynią, mentorką, filantropką, rozmawiała Katarzyna Mazur Jakie cechy charakteru i przekonania były dla Pani najbardziej pomocne w zawodowej drodze? Myślę, że kluczowe było jedno przekonanie – że biznes nie ma płci. Zawsze powtarzam, że ani w życiu, ani w pracy płeć nie powinna nikogo definiować ani ograniczać. Bardzo pomogło mi też to, że byłam – i nadal jestem – pozytywnie…

  • Najważniejsze osobowości RYNKU nieruchomości

    Raport „Osobowości Rynku Nieruchomości” prezentuje liderów, ekspertów i wizjonerów, którzy realnie wpływają na kształt polskiego rynku nieruchomości. To osoby wyznaczające kierunki rozwoju, łączące wiedzę, doświadczenie i umiejętność reagowania na zmieniające się warunki gospodarcze. Ich decyzje, postawy i strategie przekładają się na jakość inwestycji, standardy rynkowe oraz długofalową wartość dla klientów i partnerów biznesowych. Danilo Djurovićwspółwłaściciel…

  • |

    Kryzys, jakiego nie znamy

    Czym obecny kryzys różni się od poprzednich? Czy najgorsze dopiero przed nami? Rozmawiają prof. Paweł Wojciechowski i Tomasz Prusek, pisarz i publicysta. Prof. Paweł Wojciechowski: Wydał Pan dwie książki beletrystyczne. Pierwsza z nich, „K.I.S.S.”, dotyczy kryzysu finansowego, z kolei tłem sequelu zatytułowanego „P.I.I.G.S.” jest kryzys zadłużenia w strefie euro. Akcja, w którą uwikłani są bohaterowie,…

  • Stabilizacja, odbicie, czy dalsze korekty?

    Kierunek zmian cen mieszkań na rynku wtórnym zależy przede wszystkim od popytu, wysokości stóp procentowych oraz sytuacji na rynku pracy. To właśnie te czynniki, a zwłaszcza dostępność kredytów i stabilność zatrudnienia, w największym stopniu wpływają na decyzje kupujących. Obecnie kluczowa pozostaje równowaga między popytem a możliwościami finansowania. Anton Bubielekspert rynku mieszkaniowego w SonarHome.pl W 2026 r. ceny…

  • |

    Panorama MARKETING I ZARZĄDZANIE

    Coraz większa autonomia pracowników Pracodawcy dążą do tworzenia samodzielnych, zmotywowanych i kreatywnych zespołów, które działają autonomicznie, bez ciągłej kontroli. W takich organizacjach każdy pracownik bierze odpowiedzialność za swoje cele i zadania, co zwiększa zaangażowanie. – Im bardziej angażujemy pracowników w rozwiązywanie codziennych problemów, tym bardziej pobudzamy ich kreatywność i innowacyjność – podkreśla Tina Sobocińska, doradczyni strategiczna HR i założycielka HR4future.  Coraz bardziej zaangażowani …

  • Eliksir szczęścia czy drzwi do chaosu

    Sztuczna inteligencja – brzmi jak science-fiction, prawda? Tymczasem staje się naszym codziennym towarzyszem: w aplikacjach, usługach, systemach korporacyjnych, produktach. I jak każda technologia ma dwa oblicza: oblicze błyskawicznych korzyści oraz oblicze potencjalnych groźnych konsekwencji. Kazimierz Kruparedaktor naczelny Wyobraź sobie: firma produkcyjna optymalizuje swoją linię za pomocą AI-algorytmów; zmniejsza odpady o 20 proc., zużycie energii spada…